引言
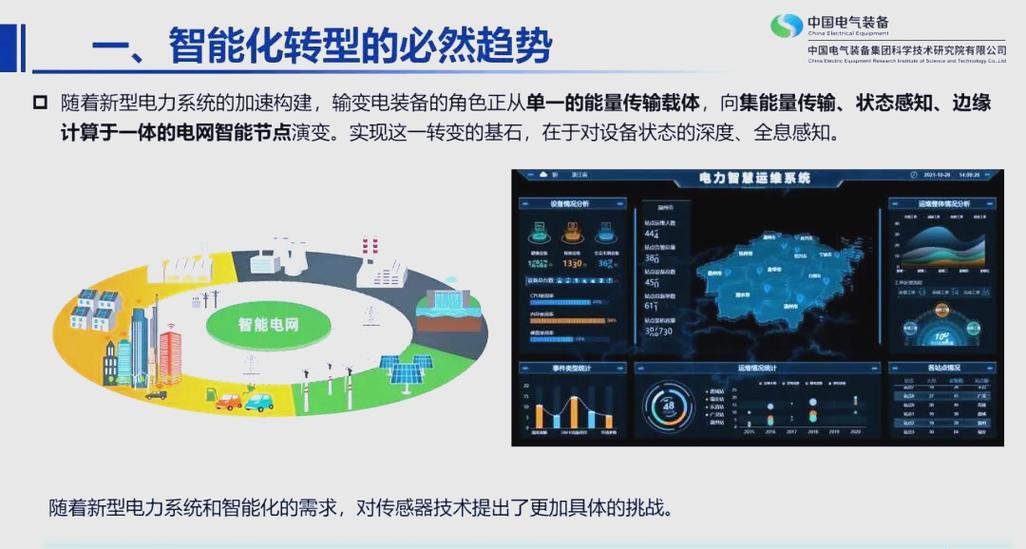
在“双碳”目标与新型电力系统建设的双重驱动下,电力信息化已成为能源转型的核心引擎。智能电网作为电力信息化的高级形态,正推动发电、输电、变电、配电、用电及调度全环节的数字化、智能化升级。本报告深入剖析智能电网背景下电力信息化的市场规模、竞争格局及重点企业,为行业参与者提供决策参考。
一、智能电网:电力信息化的核心战场
智能电网通过集成先进传感、通信、计算与控制技术,实现电力流、信息流、业务流的深度融合。其建设重点包括:
- 智能调度:基于AI的负荷预测与新能源消纳,提升电网稳定性;
- 配电自动化:故障自愈、线损分析,提高供电可靠性;
- 用电信息采集:智能电表全覆盖,支撑需求侧响应;
- 电网数字化平台:云边协同架构,打通数据孤岛。
政策层面,《关于推进电力源网荷储一体化和多能互补发展的指导意见》《新型电力系统发展蓝皮书》等文件明确要求加快电网数字化转型,为电力信息化市场注入强劲动力。
二、市场规模:万亿赛道加速扩容
2.1 整体规模
据测算,2023年中国电力信息化市场规模已突破1200亿元,预计2025年将达到1800亿元,年复合增长率(CAGR)约15%-20%。其中,智能电网相关投入占比超过60%,是增长的主要驱动力。
2.2 细分结构
- 硬件(智能终端、传感器、通信设备):占比约40%,增速稳定;
- 软件(电网调度系统、EMS/DMS、数据分析平台):占比约35%,增速最快(20%+);
- 服务(咨询、运维、网络安全):占比约25%,随系统复杂度提升而扩大。
2.3 驱动因素
- 新能源并网:风光装机激增,要求电网具备更强感知与调控能力;
- 电改深化:现货市场、辅助服务市场产生海量数据交互需求;
- 技术融合:5G、北斗、数字孪生、AI大模型在电网场景落地;
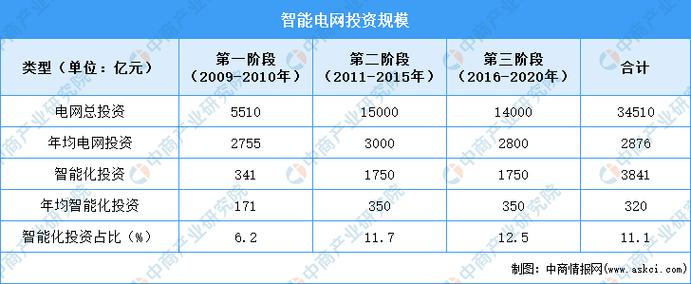
- 投资加码:国家电网、南方电网“十四五”期间规划数字化投资超3000亿元。
三、竞争格局:多极并存,生态分化
电力信息化市场呈现“金字塔”型结构:
- 第一梯队:电网系内部巨头——国电南瑞、南瑞继保、中国电力科学研究院等,依托电网背景、标准制定权及全栈解决方案能力,占据调度、配电自动化等核心领域主导地位。
- 第二梯队:ICT与能源跨界龙头——华为、腾讯云、百度智能云、阿里云等,提供云平台、AI算法、物联网基础设施,在数据中台、智能巡检等方向快速渗透。
- 第三梯队:垂直领域专业厂商——远光软件(电力财务、ERP)、朗新科技(用电营销)、东软集团(电力信息化)、积成电子(智能表计)等,在细分赛道具备技术护城河。
- 第四梯队:新兴创新企业——聚焦虚拟电厂、碳管理、网络安全等长尾场景,凭借灵活机制获得资本青睐。
竞争关键要素:行业know-how(电网业务理解)、标准符合性(如IEC 61850)、生态整合能力、网络安全资质。
四、重点企业分析
4.1 国电南瑞(600406)
- 定位:电网自动化与信息化绝对龙头。
- 核心优势:调度自动化系统市占率超70%,配电自动化、电动汽车充电网络全面领先;背靠国家电网,深度参与标准制定。
- 智能电网布局:新一代调度技术支持系统(D5000)、配电物联网、能源互联网营销服务系统。
- 业绩:2023年营收超500亿元,电网数字化业务贡献显著。
4.2 华为
- 定位:电力行业数字化转型的ICT底座提供商。
- 核心优势:鲲鹏/昇腾算力、鸿蒙物联、5G切片、盘古电力大模型;与两大电网建立联合实验室。
- 智能电网布局:智能配电房、输电线路巡检、电力云、数字孪生电网。
4.3 朗新科技(300682)
- 定位:能源互联网平台与运营服务商。
- 核心优势:用电营销系统覆盖超3亿用户,“新电途”聚合充电平台快速发展;能源数字化+能源互联网双轮驱动。
- 智能电网布局:新型电力负荷管理、虚拟电厂、分布式能源云。
4.4 远光软件(002063)
- 定位:电力行业管理信息化专家。
- 核心优势:股东为国家电网,在集团财务、资产、供应链管理软件领域占有率领先。
- 智能电网布局:电网企业数字化转型平台、智慧财务共享、碳资产管理。
4.5 积成电子(002339)
- 定位:智能电网终端与自动化系统供应商。
- 核心优势:智能电表、配电终端、调度自动化主站;在山东、河北等地市场份额稳固。
五、挑战与趋势
挑战:
- 网络安全风险加剧,电力监控系统成为攻击目标;
- 数据孤岛仍存,跨部门、跨层级共享机制不健全;
- 核心技术(如高端芯片、实时操作系统)自主可控需加强。
趋势:
1. AI大模型深度赋能:从负荷预测到设备缺陷识别,重构电网运维模式;
2. 数字孪生电网普及:实现全生命周期仿真与优化;
3. 虚拟电厂规模化:聚合分布式资源,形成可调用调节能力;
4. 信创加速:国产软硬件在调度、营销等核心系统替代;
5. 电力数据要素市场化:数据资产入表,催生新商业模式。
##
智能电网是电力信息化的主战场,也是能源革命与数字革命融合的典范。在万亿市场空间中,电网系企业、ICT巨头与垂直厂商将共同构建分层协作的生态体系。对于投资者与从业者而言,聚焦核心技术自主化、场景落地能力及网络安全壁垒,方能抓住新型电力系统建设的历史机遇。